En el marco de las Jornadas de Derecho de Seguros en homenaje al Dr. Rubén Stiglitz, la Dra. Aída Kemelmajer de Carlucci expuso sobre la evolución del derecho comunitario europeo en materia aseguradora y protección al consumidor. La jurista examinó fallos recientes dictados en 2026 por el Tribunal de Justicia de la Unión Europea respecto del seguro obligatorio automotor, la cesión de créditos indemnizatorios y el cálculo de intereses sobre seguros vinculados a créditos de consumo.
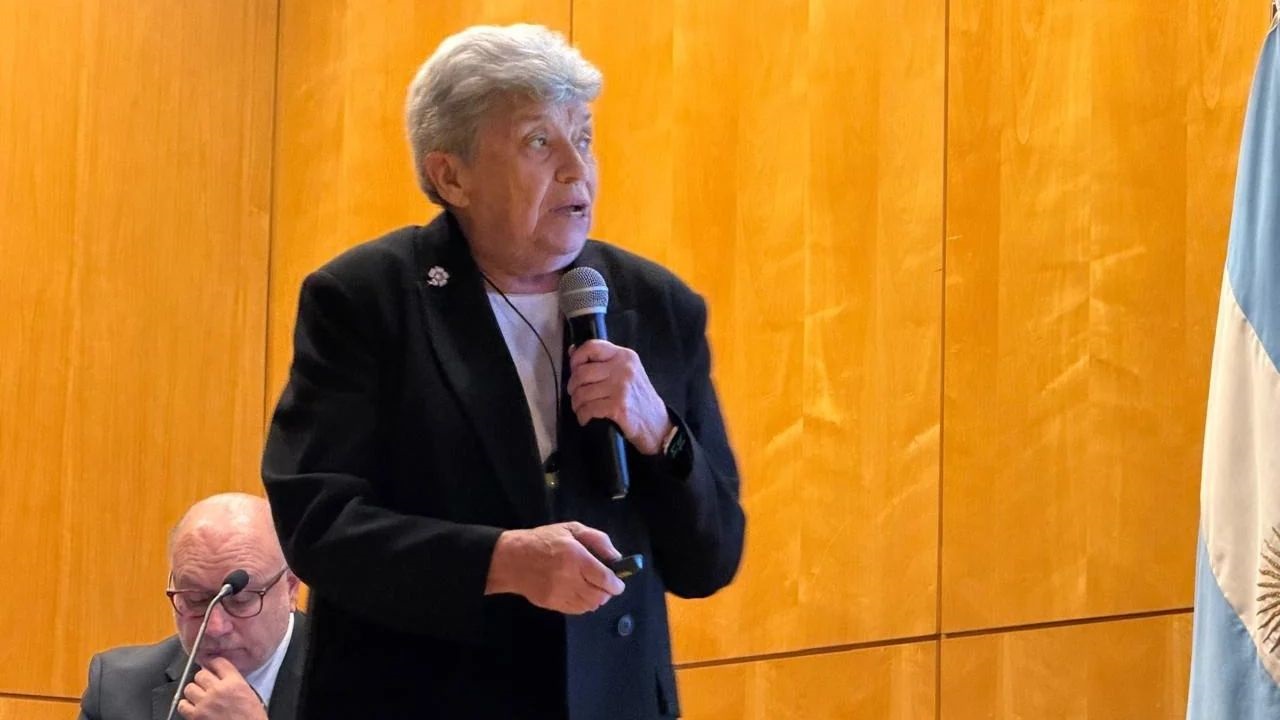
Durante el desarrollo de las Jornadas de Derecho de Seguros organizadas en homenaje al Dr. Rubén Stiglitz, la destacada jurista y exministra de la Suprema Corte de Justicia de Mendoza, Dra. Aída Kemelmajer de Carlucci, abordó las tendencias jurisprudenciales más recientes del derecho comunitario europeo. Ante la limitada integración normativa regional en el ámbito del Mercosur, Kemelmajer de Carlucci tomó como referencia la Directiva 2009/103/CE del Parlamento Europeo —modificada en 2021— relativa al seguro de responsabilidad civil derivada de la circulación de vehículos automóviles, así como normativas vinculadas a la defensa del consumidor y la igualdad de trato.
A lo largo de su intervención, Kemelmajer de Carlucci destacó que el contrato de seguro no puede permanecer impermeable a la evolución de los derechos fundamentales y al dinamismo de la realidad socioeconómica, ejemplificando incluso con la reciente legislación francesa de febrero de 2026 sobre coberturas obligatorias frente a disturbios. En ese sentido, sistematizó criterios clave definidos por el Tribunal de Justicia de la Unión Europea con sede en Luxemburgo para delimitar el alcance de la cobertura aseguradora frente al régimen general de responsabilidad civil.
Alcance de la cobertura en el seguro automotor: Kemelmajer de Carlucci subrayó que, conforme a la jurisprudencia europea de 2026, el seguro obligatorio protege los daños corporales de todos los ocupantes sin importar su vínculo con el titular, pero mantiene excluido al conductor por su rol técnico al mando del vehículo.
Entre los ejes jurisprudenciales y lineamientos técnicos analizados por Kemelmajer de Carlucci, se destacan:
Igualdad de género en el cálculo de primas: En referencia al precedente Test-Achats de 2011 y a los estudios doctrinarios locales sobre la materia, recordó la anulación de la excepción prevista en la Directiva 2004/113/CE que permitía diferenciar primas y prestaciones por razón de sexo sin límite temporal, consolidando la prohibición de discriminación actuarial.
Delimitación entre conductor y ocupante en el seguro automotor: Analizó un fallo dictado en febrero de 2026 donde el Tribunal ratificó, bajo el artículo 12 de la Directiva 2009/103/CE, que el seguro obligatorio cubre los daños corporales de todos los ocupantes —incluso familiares o terceros que conocieran el estado de ebriedad del chofer—, pero excluye estrictamente a quien ocupa el puesto de mando y dirección mecánica del vehículo, aun cuando el siniestro haya sido provocado por la maniobra intempestiva de un pasajero al accionar el freno de mano.
Cesión de créditos indemnizatorios y acción directa: Respecto a una sentencia de junio de 2026 originada en Polonia por reclamos de fondos cesionarios de indemnizaciones, explicó que, si bien la validez de la cesión del crédito se rige por el derecho local, la condición de "perjudicado" titular de la acción directa contra la aseguradora es una noción autónoma del derecho comunitario que protege a las víctimas y ocupantes, pero no se extiende a terceros cesionarios comerciales.
Prohibición de intereses sobre seguros vinculados a créditos de consumo: Destacó una resolución de abril de 2026 sobre cláusulas abusivas en contratos de crédito al consumo, mediante la cual el Tribunal determinó que las entidades financieras no pueden integrar el costo del seguro vinculado dentro de una suma única para calcular intereses moratorios o compensatorios sobre dichos cargos adicionales.
Límites a los costos financieros en seguros de consumo: La jurista resaltó el criterio del Tribunal de la Unión Europea que invalida las cláusulas de créditos al consumo que capitalizan el costo del seguro dentro del monto financiado para cobrar intereses sobre primas y gastos accesorios.